Cesena
Cesena. Giovani commercialisti in banca per capire come nasce il rating
Venerdì 13 novembre nella sede di Bcc Romagnolo si sono riuniti i giovani commercialisti di Forlì-Cesena e i valutatori del credito della banca
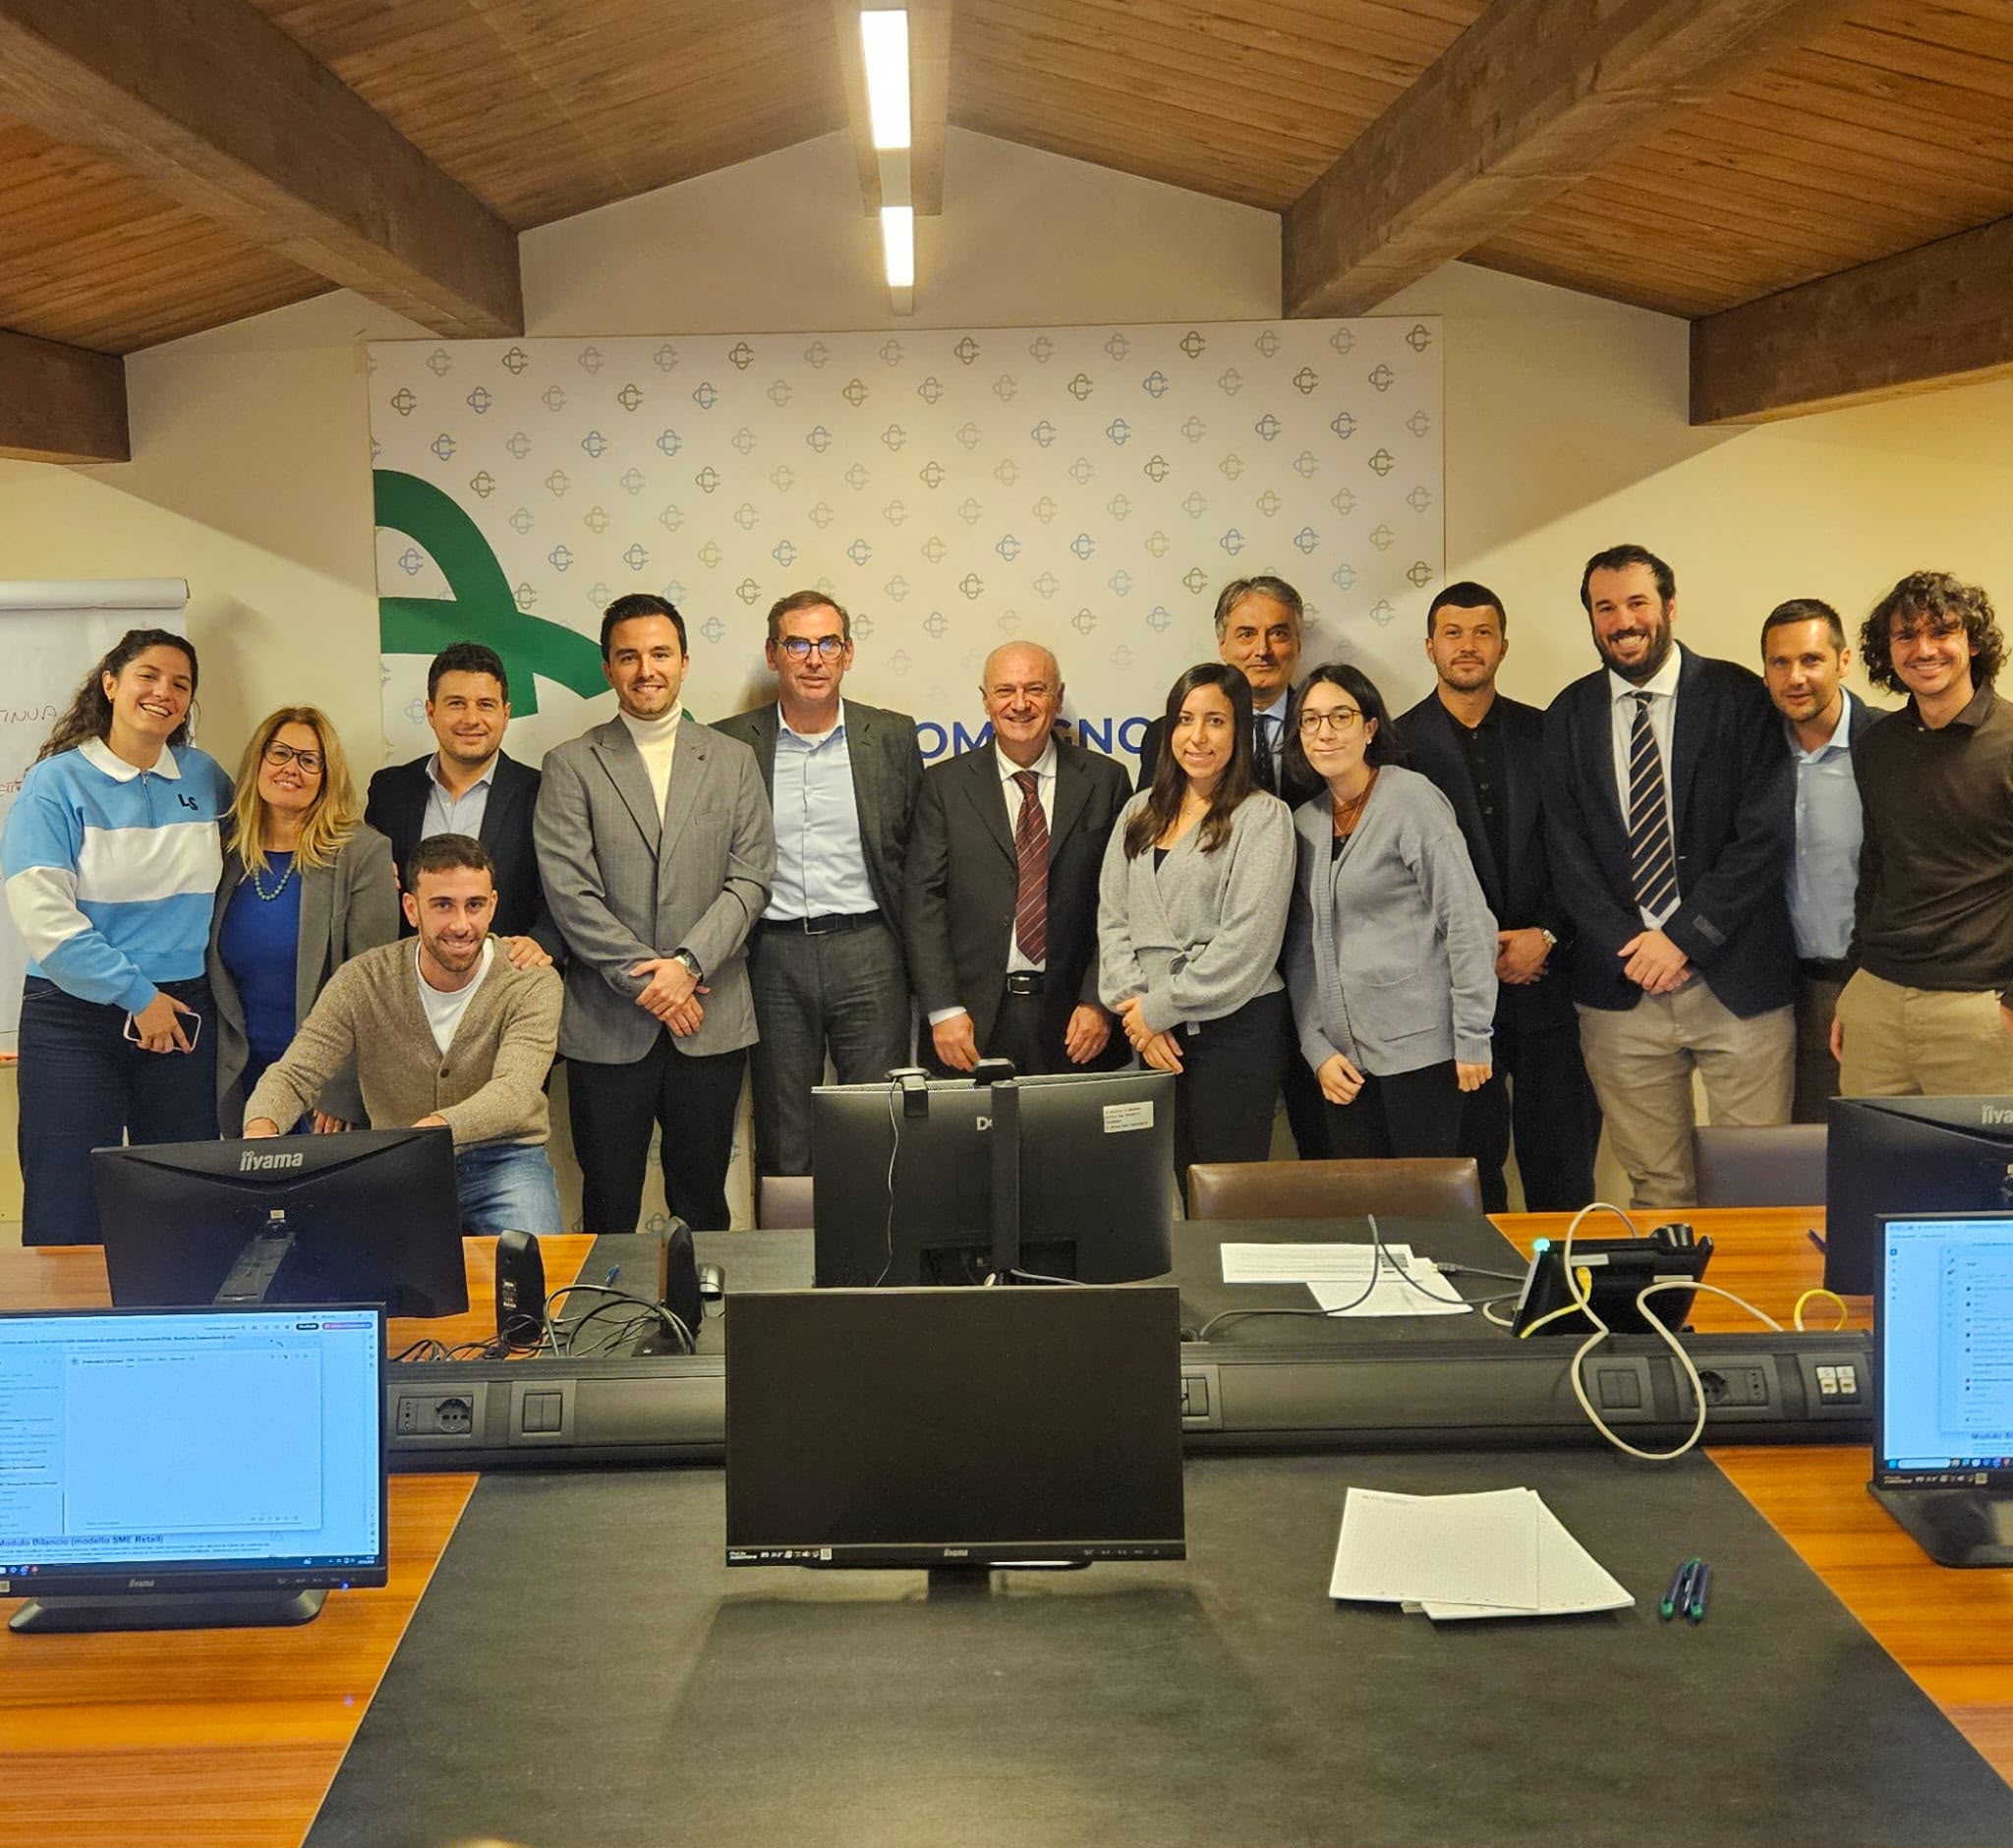
Si è svolto a Cesena, l’incontro tecnico-formativo promosso dall’Unione giovani dottori commercialisti ed Esperti contabili di Forlì-Cesena nella sede di Bcc Romagnolo
Come viene valutata un’impresa quando chiede il credito?
«Il rating non è una scienza esatta», soprattutto per una banca come Bcc Romagnolo, che unisce ai numeri lo spirito cooperativo e l’attenzione sociale al territorio. I valutatori hanno spiegato ai professionisti criteri, strumenti e nuove regole europee. E il ruolo del commercialista diventa sempre più centrale.
Conoscere per valutare: è il titolo dell’incontro che venerdì 13 novembre ha riunito nella sede di Bcc Romagnolo, in viale Bovio a Cesena, i giovani commercialisti di Forlì-Cesena e i valutatori del credito della banca.
L’iniziativa è stata organizzata dall’Unione giovani dottori commercialisti ed esperti contabili di Forlì-Cesena, in primis dal vicepresidente Manuel Titi. Un pomeriggio tecnico-formativo e di confronto, attorno a una domanda concreta: come viene valutata un’impresa quando chiede credito?
Il rating non è una scienza esatta
«Il rating non è una scienza esatta», hanno premesso Moreno Zignani e Pierdomenico Bisacchi, responsabili dell’area crediti di Bcc Romagnolo. Con l’ingresso nel Gruppo Bcc Iccrea, nel 2019, è iniziato un lavoro di armonizzazione dei sistemi di valutazione durato alcuni anni.
Oggi i modelli distinguono privati, piccoli operatori economici (Poe) e piccole e medie imprese (Sme Retail). Ma il rating non è standardizzato in toto: le singole banche conservano un margine di autonomia, anche grazie ai parametri qualitativi.
Il giudizio incrocia più fonti: profilo socio-economico, andamento del rapporto con la banca, Crif, Centrale rischi e movimenti sul conto. La prima valutazione viene poi calibrata con correttivi prudenziali, fino a definire la probabilità di default (Pd) e la classe di rating. Per le imprese più strutturate conta anche il bilancio.
Le soglie che contano
Le classi di rating distinguono situazioni ordinarie e situazioni d’allarme, e una probabilità di default più alta impone alla banca accantonamenti maggiori.
Tra gli indicatori pesa il Dscr, che misura la capacità di restituire il debito con i flussi di cassa generati: sotto 1 è un segnale di allerta. Aiuta il rating di legalità dell’Autorità garante della concorrenza e del mercato, per le imprese con fatturato oltre i due milioni di euro. Le polizze catastrofali non entrano nel rating, ma contano per l’accesso ai bandi.
I criteri Esg richiedono un impegno aggiuntivo e dovrebbero tradursi in condizioni più favorevoli per chi investe in sostenibilità. Infine una particolarità italiana, il fido di conto corrente: nato per coprire scoperti momentanei di cassa, viene spesso usato come fonte stabile di finanziamento.
Il commercialista, sempre più decisivo
Il filo rosso del pomeriggio è stato il ruolo crescente del professionista. Le linee guida dell’Autorità bancaria europea (Eba Lom) chiedono alle banche di non fermarsi al bilancio, che racconta il passato, ma di guardare al futuro: per questo il business plan è diventato di fatto obbligatorio.
Un piano deve però motivare le proprie proiezioni: se prevede più fatturato, deve spiegare da dove arriva. Qui il commercialista offre una consulenza in più: previsioni credibili, strumenti e allegati compilati correttamente, assistenza quando il rating si aggiorna in corso d’anno o scattano gli alert. Anche perché la concessione abusiva del credito è un rischio crescente per le banche.